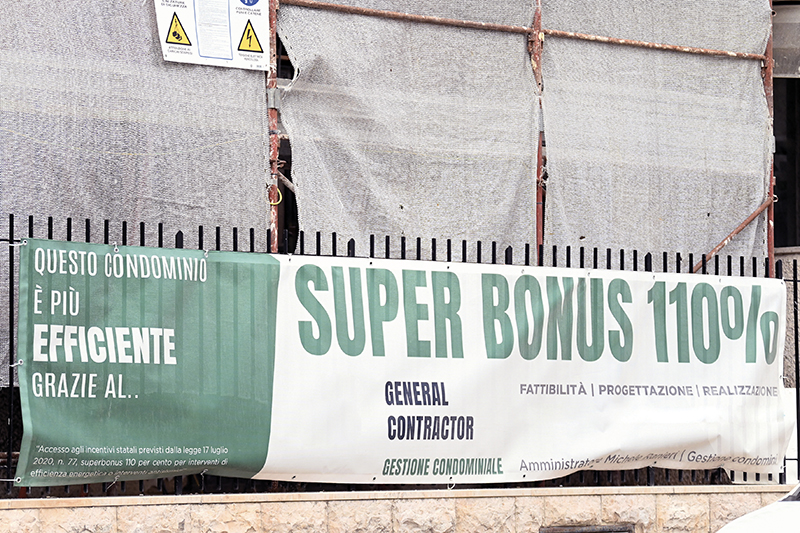
A quanto ammontino i crediti fiscali derivanti di vari bonus, e in particolare da quelle al 110%, non è dato sapere. Ma valgono tanto oro quanto pesano, o poco meno: sia per le aziende che li detengono e temevano di non riuscire a scontarli perché fiscalmente “incapienti” (non hanno cioè abbastanza tasse da pagare con quel credito); sia per chiunque abbia denaro disponibile e voglia investirne bene e in modo originale una parte.

Già: perché per questi crediti è nato un vero e proprio mercato finanziario secondario, che ha trasformato pezzi di carta apparentemente privi di valore in una sorta di “asset class” molto appetibile.
Ma andiamo con ordine, perché l’opportunità è ghiotta, disponibile ancora per molti soggetti ed è – manco a dirlo – rigorosamente legale.
Partiamo dal presupposto che a metà gennaio il Ministero dell’economia – richiesto di chiarimenti in proposito da un’interrogazione parlamentare – non è riuscito a quantificare la mole dei crediti effettivamente bloccati. Nel novembre scorso, però, la Sottosegretaria Lucia Albano, sempre in Parlamento, aveva stimato in 135 miliardi di euro i crediti non utilizzati. Si arrivava a questa cifra sottraendo dai 160,6 miliardi di crediti derivanti dallo sconto in fattura e dalla cessione del credito, i 25,5 miliardi di euro di crediti compensati. In sede di risposta, la Sottosegretaria aveva anche spiegato che non era possibile determinare in che misura i 135 miliardi di crediti ancora fermi fossero in attesa di utilizzo o bloccati dalla mancanza di un acquirente.
Cosa sia accaduto in realtà nel mercato, è noto. La filiera produttiva e finanziaria che ha lavorato con i bonus si è ritrovata in overdose di crediti fiscali. Molte imprese che li hanno ottenuti facendo ristrutturazioni non avevano capienza fiscale diretta – cioè non riuscivano a compensarli cedendoli all’Agenzia delle Entrate al posto dei consueti F24 – e non avevano neanche fornitori o banche finanziatrici che li accettassero per il loro intero valore.
È stato proprio per l’aumentare della pressione del mercato che a fine 2022 il sistema bancario ha cambiato atteggiamento verso le imprese clienti, accorgendosi di aver saturato la propria capienza fiscale e soprattutto perché il sopravvenuto aumento dei tassi di interesse, restituendo convenienza finanziaria al normale gioco dei prestiti, ha privato di qualsiasi attrattiva l’acquisto delle 4 o 5 annualità di credito fiscale generate dai bonus: se oggi una banca acquista un credito per usarlo fino al 2027, facendo due conti constata che il rendimento non è più competitivo rispetto all’impiego creditizio ordinario del denaro.
Non lo è anche per un’altra ragione, normativa: le regole della Banca d’Italia e della Bce impongono di impegnare capitale di vigilanza cospicuo in funzione del volume dei crediti fiscali acquistati, ovvero di fare accantonamenti finanziari molto importanti. Dunque, fine della convenienza.
E allora? Allora è stato a questo punto che si è pian piano, spontaneamente, aperto un mercato secondario dei crediti fiscali incagliati nei conti di aziende che avevano fruito del superbonus e non riuscivano più né a scontarlo dalle proprie partite col fisco né a collocarlo in banca o presso i fornitori.
Qualsiasi azienda finanziariamente ed economicamente sana, con tasse e contributi da pagare, e quindi dotata di una consistente capacità fiscale, può infatti acquistare questi crediti dalle aziende che li hanno in pancia e non sanno cosa farsene. E può farlo con la doppia possibilità: acquistare l’intero credito, di solito lungo 4 annualità, o anche una singola annualità, quella in corso, spendendolo con l’Agenzia delle Entrate come moneta alternativa al momento di pagare gli F24. Ma naturalmente, nel comprare questi bonus da titolari che altrimenti non avrebbero potuto usarli, le aziende compratrici ottengono un cospicuo sconto, in media almeno il 20% di quel 110% di valore facciale del credito. Nell’ultima parte dell’anno scorso, l’incertezza su eventuali proroghe del regime di incentivo, sempre evocate ma non più attuate, ha indotto molte imprese edili, pur di finire i lavori in tempo senza rischiare l’intero incentivo, a svendere le annualità 2024 con sconti ancora più alti, anche del 25% sul valore nominale, pur di fare cassa. È ovvio che tutto questo ha creato un volano importante per il mercato secondario dei bonus!
Sembra troppo facile e troppo bello, vero? Non lo è: in fondo è solo un fenomeno di buon senso, nel quale guadagnano tutti. Salvo lo Stato, certo: ma quest’ovvia osservazione esce dal piano tecnico finanziario e sposta la questione sul livello politico, che con questo mercato secondario dei bonus non c’entra niente.
Ovviamente qualche rischio potrebbe insorgere, su chi compra i crediti, in caso di imbrogli… Ma il decreto che ha autorizzato la cessione dei crediti prescrive che il cessionario risponde in solido con il cedente solo in caso di dolo o colpa grave. Insomma, se c’ truffa.

Per non pagare pegno in caso di errori involontari, invece, c’è da seguire una procedura obbligatoria. E alcune società di revisione contabile – tra le quali si è distinta per tempestività e risultati Rsm Italia – hanno avviato un’intensa attività di due diligence sui crediti in vendita, per asseverare, nell’interesse di tutte le parti in campo, che rispettassero tutti i criteri della norma. Rsm – come alcuni altri revisori – ad accertamento completato, rilascia al cessionario una comfort letter che lo tranquillizza circa la natura regolare e veritiera del credito acquistato. Il lavoro dalla società di revisione è in realtà delicato e complesso. Si tenga conto che il decreto antiriciclaggio del novembre 2021, indirizzato particolarmente ai soggetti che avevano usufruito del bonus facciate al 90%, prescrive che ogni singolo Sal (stato di avanzamento lavori, ndr) deve essere certificato da ingegneri; altri tecnici devono certificare l’effettivo compimento dei lavori e la congruità dei prezzi, con il visto di conformità di uno studio tecnico, e ogni singolo Sal deve addirittura avere una specifica polizza.
Solo al riscontro di tutta questa documentazione, il revisore appone il suo visto di conformità alla pratica e la passa all’Agenzia delle Entrate. A quel punto, l’Agenzia rileva l’incartamento ed entro 30 giorni procede alla sua analisi dei documenti, se ritiene chiede chiarimenti e dettagli e una volta soddisfatta nelle sue informazioni di controllo trasferisce nel cassetto fiscale dell’impresa il credito.
Quindi la comfort letter della società di revisione – che dice più o meno “Abbiamo spuntati i documenti uno per uno e sono regolari… e sulla base di questo rilasciamo la presente comfort letter” – mette il cessionario in sicurezza rispetto all’acquisto che ha fatto e non ha più motivo di temere di dover rispondere di eventuali irregolarità. La convenienza della cessione per chi non ha capienza fiscale è lampante. Poniamo che un credito al 100% venga ceduto al prezzo dell’85% del nominale, quindi con uno sconto del 15%: se si considera che 10 punti sono il bonus statale, e che oggi il costo del denaro è del 7%, ecco dimostrato che non è una svendita ma un buon affare, sia per il cedente che soddisfa un suo bisogno di cassa sia per il cessionario che fa un buon investimento. E se alla fine quel credito – proprio quel credito acquistato dall’azienda investitrice – viene sequestrato, che succede? Che il cessionario, se ha la comfort letter, non ne risponde, se non per dolo o colpa grave (alias: se eventuali indagini giudiziarie scoprissero che si è trattato di un’unica grande truffa). Ma sono casi limite. Per il resto, basta la comfort letter. Davvero una “zona di confort” per chi ha denaro da investire.